Crédit mutuel inter-entreprises : comment fonctionne le WIR suisse ?
Par Max EyegheCofondateur & CEO d’INES
Des entreprises peuvent s’accorder du crédit entre elles, sans passer par une banque, en compensant leurs achats et leurs ventes dans un réseau. Voici comment fonctionne le WIR suisse, ses chiffres clés et son équivalent en France, Numisma.
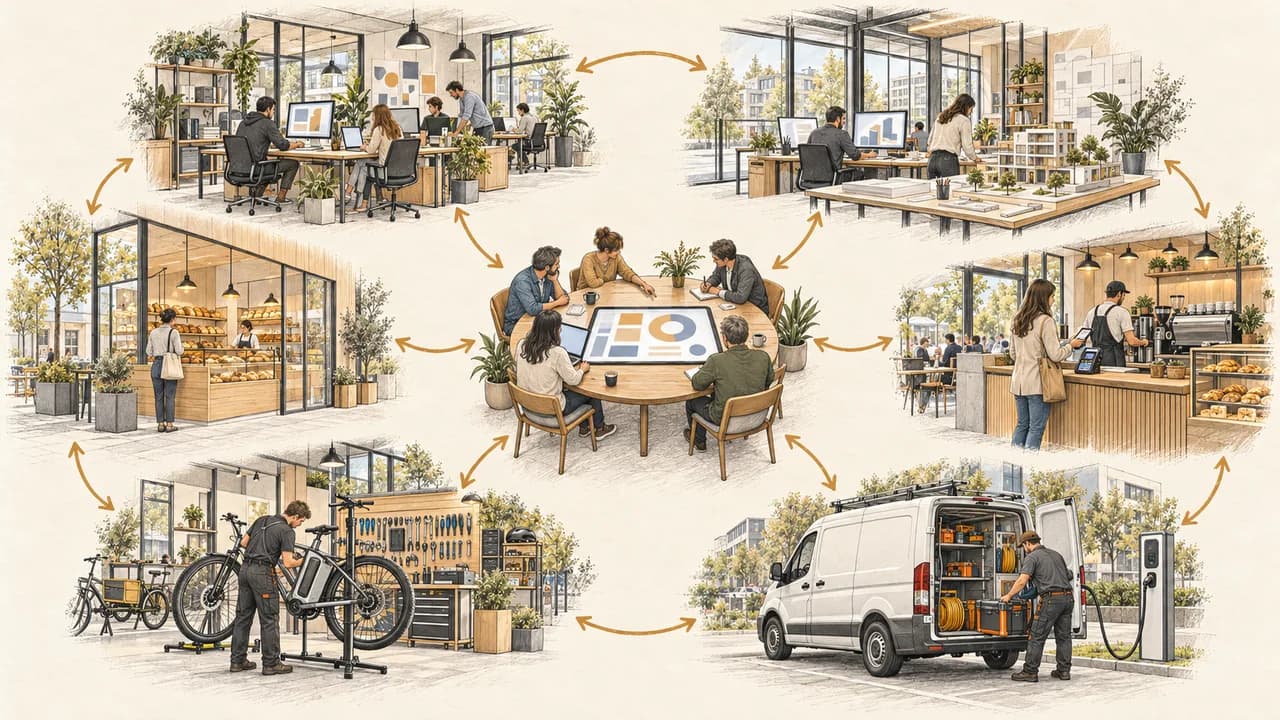
Une imprimerie a du papier, du temps et un client qui voudrait commander. Ce client attend lui-même d’être payé par quelqu’un d’autre. Le travail existe. Les euros, ce mois-ci, ne circulent pas assez vite.
La réponse habituelle consiste à attendre, à puiser dans le découvert ou à allonger un délai. Il existe une autre voie : des entreprises s’accordent du crédit entre elles, dans un réseau, sans qu’une banque avance de l’argent à chaque facture. C’est le crédit mutuel inter-entreprises. On parle aussi de monnaie inter-entreprises, parce que le réseau tient sa propre unité de compte. La référence la plus ancienne est suisse : le WIR, qui fonctionne depuis 1934.
Qu’est-ce que le crédit mutuel inter-entreprises ?
Le crédit mutuel inter-entreprises est un système dans lequel des entreprises s’achètent et se vendent des biens et des services via une chambre de compensation commune. Chaque entreprise y tient un compte : acheter le fait baisser, vendre le fait monter. Une partie des achats se règle ainsi sans sortir d’euros, dans la limite d’un plafond propre à chaque membre.
Concrètement, chaque membre obtient un droit d’achat auprès des autres membres du réseau. Son fournisseur est payé par un crédit sur son propre compte, qu’il dépensera à son tour chez un autre membre.
Le terme n’a aucun lien avec la banque Crédit Mutuel : « mutuel » désigne ici le crédit que les entreprises s’accordent entre elles.
Comment fonctionne une chambre de compensation inter-entreprises ?
Une chambre de compensation est un registre commun qui enregistre les achats et les ventes de chaque membre et compense les montants croisés. Elle est utile entre entreprises qui sont tour à tour clientes et fournisseurs les unes des autres.
Un compte par entreprise
Chaque membre a un compte. Acheter le fait baisser, vendre le fait monter. Seul le solde compte : un avoir, ou une dette envers le réseau dans son ensemble, et non envers un prêteur unique.
Exemple simplifié : une menuiserie, un négociant et un électricien s’achètent chacun pour 1 000 unités. Chacun a vendu autant qu’il a acheté : la boucle se solde sans qu’un seul euro sorte. En pratique, les montants varient, et chacun équilibre son solde par de nouvelles ventes.
Un plafond de crédit pour chaque membre
Le plafond, c’est le crédit lui-même : une autorisation d’achat, que le membre rembourse en vendant aux autres. Il est fixé membre par membre, en fonction de son activité et de ce que le réseau peut porter. C’est lui qui garantit que chacun achète et vend dans des proportions équilibrées.
Un risque mutualisé et borné
Sur une facture classique, si le client ne paie pas, le fournisseur supporte seul la perte. Dans un réseau de crédit mutuel, la vente est inscrite au compte du vendeur dès l’achat : le vendeur est payé. Le risque qu’un membre ne revienne pas à l’équilibre est porté par le réseau, et le plafond fixe à l’avance l’exposition maximale envers chaque membre.
Ce qui fait la force d’un réseau
Un réseau performant repose sur la diversité de ses offres. Plus il réunit de métiers, plus chaque crédit trouve facilement à se dépenser. C’est pourquoi chaque membre rend son offre visible et accepte d’être payé, au moins en partie, dans l’unité commune. Ce sont précisément les règles du WIR.
Le WIR suisse : la monnaie inter-entreprises de la Banque WIR depuis 1934
La Banque WIR et le CHW
Le WIR est le réseau de crédit mutuel inter-entreprises suisse, opéré depuis 1934 par la Banque WIR (WIR Bank), coopérative basée à Bâle. WIR vient de Wirtschaftsring, le « cercle économique ». Le réseau est né dans la crise des années 1930 pour que les PME continuent d’échanger quand le crédit bancaire se resserrait.
Son unité s’appelle aujourd’hui le CHW (franc WIR), qui est aussi son code ISO. La Banque WIR présente le CHW comme une monnaie complémentaire au franc suisse, qui circule au sein du réseau. 1 CHW vaut 1 franc suisse (rapport financier 2025). Les CHW se dépensent chez les participants : ils servent à acheter, entre PME, des biens et des services réels.
Les trois règles du réseau CHW
La Banque WIR fixe trois principes à tous les participants :
- Un taux d’acceptation choisi : chaque entreprise fixe le pourcentage de CHW qu’elle accepte. Le paiement est donc souvent mixte, en CHW et en francs.
- Une offre visible : chaque entreprise rend son offre accessible à tous les autres participants.
- Des prix identiques : un produit coûte le même prix en CHW et en francs. Un CHW a donc exactement le pouvoir d’achat d’un franc.
Des crédits et des hypothèques en CHW
La Banque WIR propose des crédits et des hypothèques en CHW à des taux plus bas qu’en francs. Les entreprises solvables peuvent aussi obtenir un crédit immédiat sans intérêt (système CHW).
Le CHW règle les achats entre participants. Le franc reste la monnaie des impôts et des fournisseurs extérieurs au réseau. Chaque achat réglé en CHW, c’est autant de francs conservés en trésorerie.
Le WIR en chiffres
| Indicateur | Valeur | Source et date |
|---|---|---|
| Ancienneté | ValeurDepuis 1934 | Source et dateBanque WIR |
| PME participantes | ValeurPlus de 20 000 | Source et dateMagazine WIRinfo, 16 octobre 2024 |
| Activité supplémentaire générée | ValeurPlusieurs centaines de millions de CHW par an | Source et dateMagazine WIRinfo, 16 octobre 2024 |
| Parité | Valeur1 CHW = 1 CHF | Source et dateRapport financier 2025 |
| Crédits en CHW | ValeurEnviron 75 millions de CHW | Source et dateChiffres clés 2025, au 31/12/2025 |
| Hypothèques en CHW | ValeurEnviron 358 millions de CHW | Source et dateChiffres clés 2025, au 31/12/2025 |
| Dépôts en CHW | ValeurEnviron 352 millions de CHW | Source et dateChiffres clés 2025, au 31/12/2025 |
| Total du bilan de la banque | ValeurEnviron 6,7 milliards de CHF | Source et dateChiffres clés 2025, au 31/12/2025 |
Pour ses 90 ans, en octobre 2024, la Banque WIR rappelait qu’un réseau lancé par environ 300 entreprises et particuliers en 1934 réunit aujourd’hui plus de 20 000 PME. Ensemble, elles réalisent un chiffre d’affaires supplémentaire de plusieurs centaines de millions de CHW par an. Des réseaux régionaux de partenaires organisent les rencontres et les mises en relation.
Un outil contracyclique, mesuré par la recherche
Un outil contracyclique sert davantage quand l’économie ralentit, et moins quand elle va bien. C’est l’inverse d’un crédit bancaire qui se resserre au moment où les entreprises en ont le plus besoin, comme lorsque la BCE augmente ses taux.
L’économiste James Stodder a mesuré cet effet sur le WIR. Dans le Journal of Economic Behavior & Organization (Stodder, 2009), il décrit un pouvoir d’achat de secours : en récession, les entreprises du WIR utilisent davantage leurs crédits, et à court terme cette activité évolue en sens inverse du PIB suisse. Un second article, dans Comparative Economic Studies (Stodder, 2016), précise le mécanisme : l’effet passe surtout par les soldes chez les grandes entreprises, et par la vitesse de circulation chez les plus petites.
Leur enseignement : une chambre de compensation agit comme un amortisseur. Quand la monnaie ordinaire se fait rare, le crédit mutuel prend le relais pour les échanges entre membres.
Ce que le crédit mutuel apporte à une PME
- Une trésorerie préservée : chaque achat réglé dans l’unité du réseau garde des euros disponibles pour les salaires, les impôts et les fournisseurs extérieurs.
- De nouveaux clients : les membres achètent en priorité chez les autres membres, dont l’offre est visible de tous.
- Des capacités mieux utilisées : une machine, une chambre d’hôtel ou une heure de travail inoccupée trouve preneur dans le réseau.
- Un crédit accessible : le plafond fonctionne comme une ligne d’achat, remboursée en vendant.
Une étude du Pipame, publiée par la Direction générale des Entreprises (page de 2020), voit dans ces échanges un complément aux ventes classiques, bien installé en Suisse et prometteur en France. Elle estime à plus de 12 milliards de dollars les transactions de ce type dans le monde, et à 3 à 5 % le gain d’activité possible pour les entreprises participantes.
Crédit mutuel, délais de paiement, prêt inter-entreprises : trois mécanismes distincts
Dans le vocabulaire administratif français, « crédit inter-entreprises » désigne les délais de paiement entre professionnels (fiche F22988 de Service Public Entreprendre). La même fiche décrit aussi le prêt inter-entreprises. Le crédit mutuel est un troisième mécanisme.
| Critère | Délais de paiement (« crédit inter-entreprises ») | Prêt inter-entreprises | Crédit mutuel inter-entreprises |
|---|---|---|---|
| Principe | Délais de paiement (« crédit inter-entreprises »)Le fournisseur laisse au client du temps pour payer en euros | Prêt inter-entreprisesUne société prête des euros à une autre | Crédit mutuel inter-entreprisesLes membres achètent et vendent dans une unité commune ; les comptes se compensent |
| Cadre | Délais de paiement (« crédit inter-entreprises »)30 jours par défaut ; jusqu’à 60 jours date de facture ou 45 jours fin de mois si convenu | Prêt inter-entreprisesContrat, lien économique, formulaire n° 2062, comptes certifiés, 2 ans maximum | Crédit mutuel inter-entreprisesRègles du réseau : adhésion, plafond, taux d’acceptation |
| Euros mobilisés | Délais de paiement (« crédit inter-entreprises »)Oui, à l’échéance | Prêt inter-entreprisesOui, dès le prêt | Crédit mutuel inter-entreprisesNon, pour la part réglée dans l’unité du réseau |
Les délais de paiement. Avec le crédit client, vous laissez à votre client le temps de payer, et la somme figure à votre bilan. Avec le crédit fournisseur, c’est votre fournisseur qui vous accorde ce délai. Sans clause contraire, le délai est de 30 jours à compter de la réception ou de l’exécution. Les parties peuvent convenir de 60 jours à compter de la facture, de 45 jours fin de mois, ou d’un délai plus court.
Le prêt inter-entreprises. Une société prête de la trésorerie à une autre avec laquelle elle a un lien économique listé (client, sous-traitant, franchise, groupement, etc.). Il faut un contrat, le formulaire fiscal n° 2062 et des comptes certifiés. La durée est de deux ans au plus. Ce prêt reste ponctuel et encadré.
Le crédit mutuel. Chaque vente est enregistrée dans une unité commune et les comptes se compensent. Il n’y a ni échéance de facture repoussée, ni prêt d’euros entre deux trésoreries. Il obéit donc à ses propres règles.
Monnaie inter-entreprises en France : le cadre fiscal et juridique
Fiscalement, un échange au sein d’un réseau est une vente. Le BOFiP le traite comme une double vente : la TVA porte sur la valeur reçue en contrepartie. La facture et le résultat s’établissent comme pour toute vente.
Juridiquement, le réseau compense, il ne prête pas d’euros. Le prêt d’argent à titre habituel est réservé aux banques, hors exceptions légales. Une chambre de compensation enregistre des achats et des ventes entre membres, ce qui en fait un mécanisme distinct.
Numisma : le crédit mutuel inter-entreprises proposé par INES
INES est l’infrastructure d’échange et de paiement pour les territoires. Le projet est national et conçu pour plusieurs territoires. La Dordogne, avec AUROK, en est le premier déploiement.
Numisma est le réseau d’échanges inter-entreprises et la chambre de compensation d’INES. Il reprend les principes du WIR suisse et de Sardex en Italie : un compte par membre, un plafond et la compensation des achats et des ventes. Les membres achètent et vendent entre eux sans mobiliser, à chaque facture, leur trésorerie en euros. Numisma adapte ce modèle au territoire, selon la page Numisma :
- des règles d’émission définies avec le territoire ;
- des frais transparents, de 0 à 3 % par an ;
- un fonds de garantie dédié ;
- une gouvernance partagée entre entreprises, collectivités et citoyens.
Son objectif : garder une partie des achats entre entreprises d’un même territoire, surtout quand le crédit bancaire se fait plus rare ou plus cher. C’est une façon concrète d’organiser le patriotisme économique.
Numisma s’inscrit dans les services INES pour les entreprises, aux côtés du paiement avec INESPay, de la fidélité et de la mise en relation. Ces services sont complémentaires. Pour comprendre pourquoi INES construit une infrastructure territoriale, voir la page dédiée.
Votre entreprise veut entrer dans le réseau ? Rejoindre le cercle Numisma : réponse sous 5 jours ouvrés.
À lire aussi
Questions fréquentes
Qu’est-ce que le WIR suisse ?
Le WIR est un réseau de crédit mutuel inter-entreprises créé en Suisse en 1934 et opéré par la Banque WIR, coopérative basée à Bâle. Plus de 20 000 PME (Banque WIR, 2024) y achètent et vendent entre elles dans une monnaie complémentaire, le CHW, à parité avec le franc suisse. Des réseaux régionaux de partenaires organisent les rencontres.
Qu’est-ce que le CHW (franc WIR) ?
Le CHW est l’unité de compte du réseau WIR, et c’est aussi son code ISO. 1 CHW vaut 1 franc suisse (rapport financier 2025 de la Banque WIR). Il circule entre les participants du réseau, qui fixent chacun le pourcentage de CHW qu’ils acceptent et pratiquent les mêmes prix en CHW et en francs.
Le crédit mutuel inter-entreprises a-t-il un lien avec la banque Crédit Mutuel ?
Non. « Crédit mutuel inter-entreprises » désigne un mécanisme : des entreprises s’accordent mutuellement du crédit au sein d’un réseau, via une chambre de compensation. Le terme ne fait pas référence à la banque Crédit Mutuel. En France, INES propose ce mécanisme avec Numisma.
Quelle différence avec le « crédit inter-entreprises » des délais de paiement ?
Pour l’administration (fiche F22988 de Service Public Entreprendre), le crédit inter-entreprises désigne les délais de paiement en euros entre professionnels : 30 jours par défaut, et jusqu’à 60 jours date de facture ou 45 jours fin de mois si c’est convenu. Le crédit mutuel inter-entreprises est différent : les achats et les ventes sont enregistrés dans une unité commune et se compensent, sans délai de paiement en euros.
Est-ce légal en France ?
Oui. Vendre à une autre entreprise contre une contrepartie autre que des euros est une pratique légale : fiscalement, c’est une vente. Le crédit mutuel n’est ni le prêt de trésorerie décrit par la fiche F22988, qui exige un contrat, une déclaration fiscale et un lien économique, ni un délai de paiement. Un réseau comme Numisma enregistre des achats et des ventes qui se compensent, sans prêter d’euros.
Faut-il payer des impôts sur ces transactions ?
Oui, comme pour toute vente. L’échange se facture et se déclare. L’administration le traite comme une double vente : la TVA est due sur la valeur de ce qui est reçu en contrepartie, et ce montant entre dans le résultat. Le détail figure au BOFiP, rubrique des échanges (BOI-TVA-BASE-10-20-30).
Que se passe-t-il si un membre fait défaut ?
Chaque membre a un plafond fixé à l’avance : son solde débiteur ne peut pas le dépasser. Si un membre ne peut plus équilibrer son compte, l’exposition du réseau est limitée à ce plafond, et les règles du cercle organisent l’apurement. La Banque WIR accorde ses crédits en CHW selon la solvabilité de l’entreprise. Chez Numisma, un fonds de garantie dédié protège les participants du réseau.
Combien d’entreprises utilisent le WIR ?
Plus de 20 000 PME suisses utilisent le WIR, selon la Banque WIR (octobre 2024), contre environ 300 entreprises et particuliers à sa création en 1934. Elles génèrent un chiffre d’affaires supplémentaire de plusieurs centaines de millions de CHW par an. Des réseaux régionaux de partenaires organisent les rencontres.
Comment rejoindre Numisma ?
Les entreprises intéressées déposent leur candidature sur la page Rejoindre, côté entreprises. INES répond sous 5 jours ouvrés. Numisma se déploie d’abord en Dordogne avec AUROK, première étape d’une infrastructure nationale ouverte à d’autres territoires.
Sources principales
- Banque WIR — la coopérative, depuis 1934
- Banque WIR — le système CHW : règles du réseau, parité, crédits (allemand)
- Banque WIR — réseaux régionaux de partenaires (allemand)
- Banque WIR — magazine WIRinfo, 90 ans du réseau, 16 octobre 2024 (PDF, allemand)
- Banque WIR — chiffres clés 2025 (allemand)
- Banque WIR — rapport financier 2025, parité 1 CHW = 1 CHF (PDF, allemand)
- James Stodder — Complementary credit networks and macroeconomic stability (Journal of Economic Behavior & Organization, 2009)
- James Stodder — The Macro-Stability of Swiss WIR-Bank Credits (Comparative Economic Studies, 2016)
- Service Public Entreprendre — délais de paiement et prêt inter-entreprises, fiche F22988
- BOFiP — TVA, base d’imposition des échanges (BOI-TVA-BASE-10-20-30)
- Direction générale des Entreprises — plates-formes d’échanges interentreprises (étude Pipame, page de 2020)