Dette française : le régime de monnaie fiat est aussi en cause
Par Max EyegheCofondateur & CEO d’INES
Partout, les mêmes mécanismes monétaires ont favorisé l’accumulation des dettes. Dans la zone euro, la responsabilité comme la réponse dépassent les gouvernements nationaux et engagent aussi la BCE et les pays excédentaires.
La dette publique française atteint 3 595 milliards d’euros, soit 119 % du PIB. Pour 2027, le gouvernement prévoit 54 milliards d’euros d’efforts budgétaires. Le déficit resterait pourtant proche de 5 % du PIB, tandis que la charge annuelle des intérêts passerait de 79 à 91 milliards d’euros.
Les responsabilités politiques sont réelles. La France a installé des dépenses durables sans toujours prévoir les recettes correspondantes. Elle a accumulé les déficits pendant les crises et rarement reconstitué ses marges lorsque la conjoncture s’améliorait.
Ces décisions ont cependant été prises dans un cadre monétaire qui favorise l’accumulation des dettes.
L’euro, comme le dollar, la livre sterling ou le yen, est une monnaie fiat. Il n’est convertible ni en or ni en un autre actif réel. Sa valeur repose sur la puissance publique, la fiscalité, l’action de la banque centrale et la confiance collective.
Ce régime possède une grande élasticité. Il permet d’adapter la quantité de monnaie aux besoins de l’économie, de financer l’investissement et d’éviter qu’une crise bancaire ne provoque l’effondrement des paiements. Il permet aussi de créer de nouvelles dettes, de refinancer les anciennes et de transférer une partie des risques privés vers la puissance publique.
La dette française apparaît ainsi comme l’une des manifestations d’un phénomène commun aux économies développées : une accumulation de créances, de garanties et d’engagements de plus en plus difficiles à dénouer. Une forme d’entropie financière.
Depuis l’Antiquité, toutes les dettes ne sont pas payées
Depuis près de quatre mille ans, les sociétés savent qu’une accumulation excessive de dettes peut menacer l’ordre économique. Les souverains mésopotamiens proclamaient des remises de créances lorsque les terres, les récoltes et les personnes risquaient de passer durablement sous le contrôle des créanciers. À Athènes, Solon mit fin à l’asservissement pour dette.
Les instruments ont changé. Nous ne brisons plus les tablettes d’argile : nous restructurons des créances, soutenons les banques, transférons les risques vers les États ou laissons l’inflation réduire la valeur réelle des engagements.
Que faire lorsque les promesses financières progressent plus vite que les revenus capables de les honorer ?
Le cliquet de la dette
Dans une économie moderne, l’essentiel de la monnaie utilisée par les ménages et les entreprises prend la forme de dépôts bancaires.
Lorsqu’une banque accorde un crédit, elle inscrit simultanément une créance à son actif et un dépôt sur le compte de l’emprunteur. Les crédits font les dépôts, contrairement à l’intuition selon laquelle les banques se contenteraient de prêter une épargne préexistante.
Elles créent ainsi un pouvoir d’achat nouveau, dans les limites fixées par la réglementation, leurs conditions de financement et le risque qu’elles acceptent de prendre. Le remboursement du principal détruit progressivement cette monnaie.
Cette capacité permet de financer un logement, une machine ou une entreprise avant d’en avoir encaissé les revenus. Elle peut accroître les capacités futures de production. Elle alimente également un mouvement cumulatif.
Lorsque les taux baissent, le crédit devient plus accessible. Les nouveaux emprunts soutiennent l’activité et le prix des actifs. La hausse de l’immobilier et des titres financiers améliore les garanties des emprunteurs, ce qui facilite de nouveaux crédits. La boucle se poursuit jusqu’au moment où les dettes progressent plus rapidement que les revenus.
Le retournement inverse le mouvement. Les banques prêtent moins, les ménages réduisent leurs achats et les entreprises reportent leurs investissements. Cette prudence généralisée fait baisser les revenus. Le désendettement devient récessif et le poids des dettes restantes peut encore augmenter.
Les autorités interviennent alors. Elles réduisent les taux, garantissent les prêts, soutiennent les banques ou compensent les revenus perdus. Elles empêchent qu’une liquidation générale emporte les entreprises viables, les emplois, les dépôts et une partie de l’épargne.
Le cycle repart avec de nouvelles garanties publiques et une dette résiduelle souvent plus élevée. Plusieurs cycles courts finissent ainsi par former un cycle long.
C’est l’effet de cliquet : la dette augmente facilement pendant l’expansion, tandis que sa liquidation devient dangereuse pendant la crise.
C’est aussi le principe de l’entropie financière. Créer une créance soutient immédiatement l’activité. La supprimer oblige immédiatement un acteur à rembourser ou un autre à accepter une perte.
Le régime de monnaie fiat renforce cette asymétrie. Il donne aux banques, aux États et aux banques centrales une forte capacité de réaction face aux crises. Il contient peu de mécanismes spontanés capables d’effacer ensuite les dettes et les garanties accumulées.
La dette mondiale : un changement d’échelle depuis 1970
Le phénomène ne concerne pas seulement la France. Depuis l’abandon progressif des contraintes monétaires de l’après-guerre, l’endettement mondial a changé d’échelle.
Au début des années 1970, la dette totale mondiale — publique et privée — représentait environ 100 % du PIB mondial. Elle dépassait 200 % au début des années 2000, puis 250 % après la crise sanitaire. En 2024, elle atteignait environ 251 000 milliards de dollars, soit plus de 235 % du PIB mondial selon les données du FMI.
Cette progression signifie que la dette mondiale a augmenté beaucoup plus vite que les revenus capables de la rembourser. La production mondiale a progressé, mais chaque unité supplémentaire de PIB a nécessité une quantité croissante de crédit.
La composition de cette dette a également changé. Dans les années 1970, l’endettement était principalement porté par les États et les entreprises. À partir des années 1980 et 1990, la dette des ménages et du secteur financier a fortement progressé. Après 2008, la dette publique a pris le relais lorsque les États ont absorbé une partie des pertes privées et soutenu les économies. Depuis 2020, les dettes publique et privée ont augmenté simultanément.
La trajectoire mondiale peut ainsi être résumée en quatre étapes :
- une forte expansion du crédit privé à partir des années 1980 ;
- une accélération de la dette financière et immobilière avant 2008 ;
- un transfert partiel des risques privés vers les États après la crise financière ;
- une nouvelle hausse simultanée des dettes publiques et privées pendant la pandémie.
La dette ne disparaît donc pas lorsque les ménages, les banques ou les entreprises se désendettent. Elle change souvent de bilan. Une partie du risque privé devient une dette publique, tandis que les banques centrales garantissent la liquidité du système.
Cette évolution mondiale permet de replacer le cas français dans une tendance plus large. La France n’est pas une exception isolée : elle participe à un régime international dans lequel la création de crédit et le refinancement des dettes ont progressivement remplacé leur liquidation.
Plusieurs cycles courts forment un cycle long
L’évolution française depuis la fin des années 1970 permet d’observer cette mécanique.
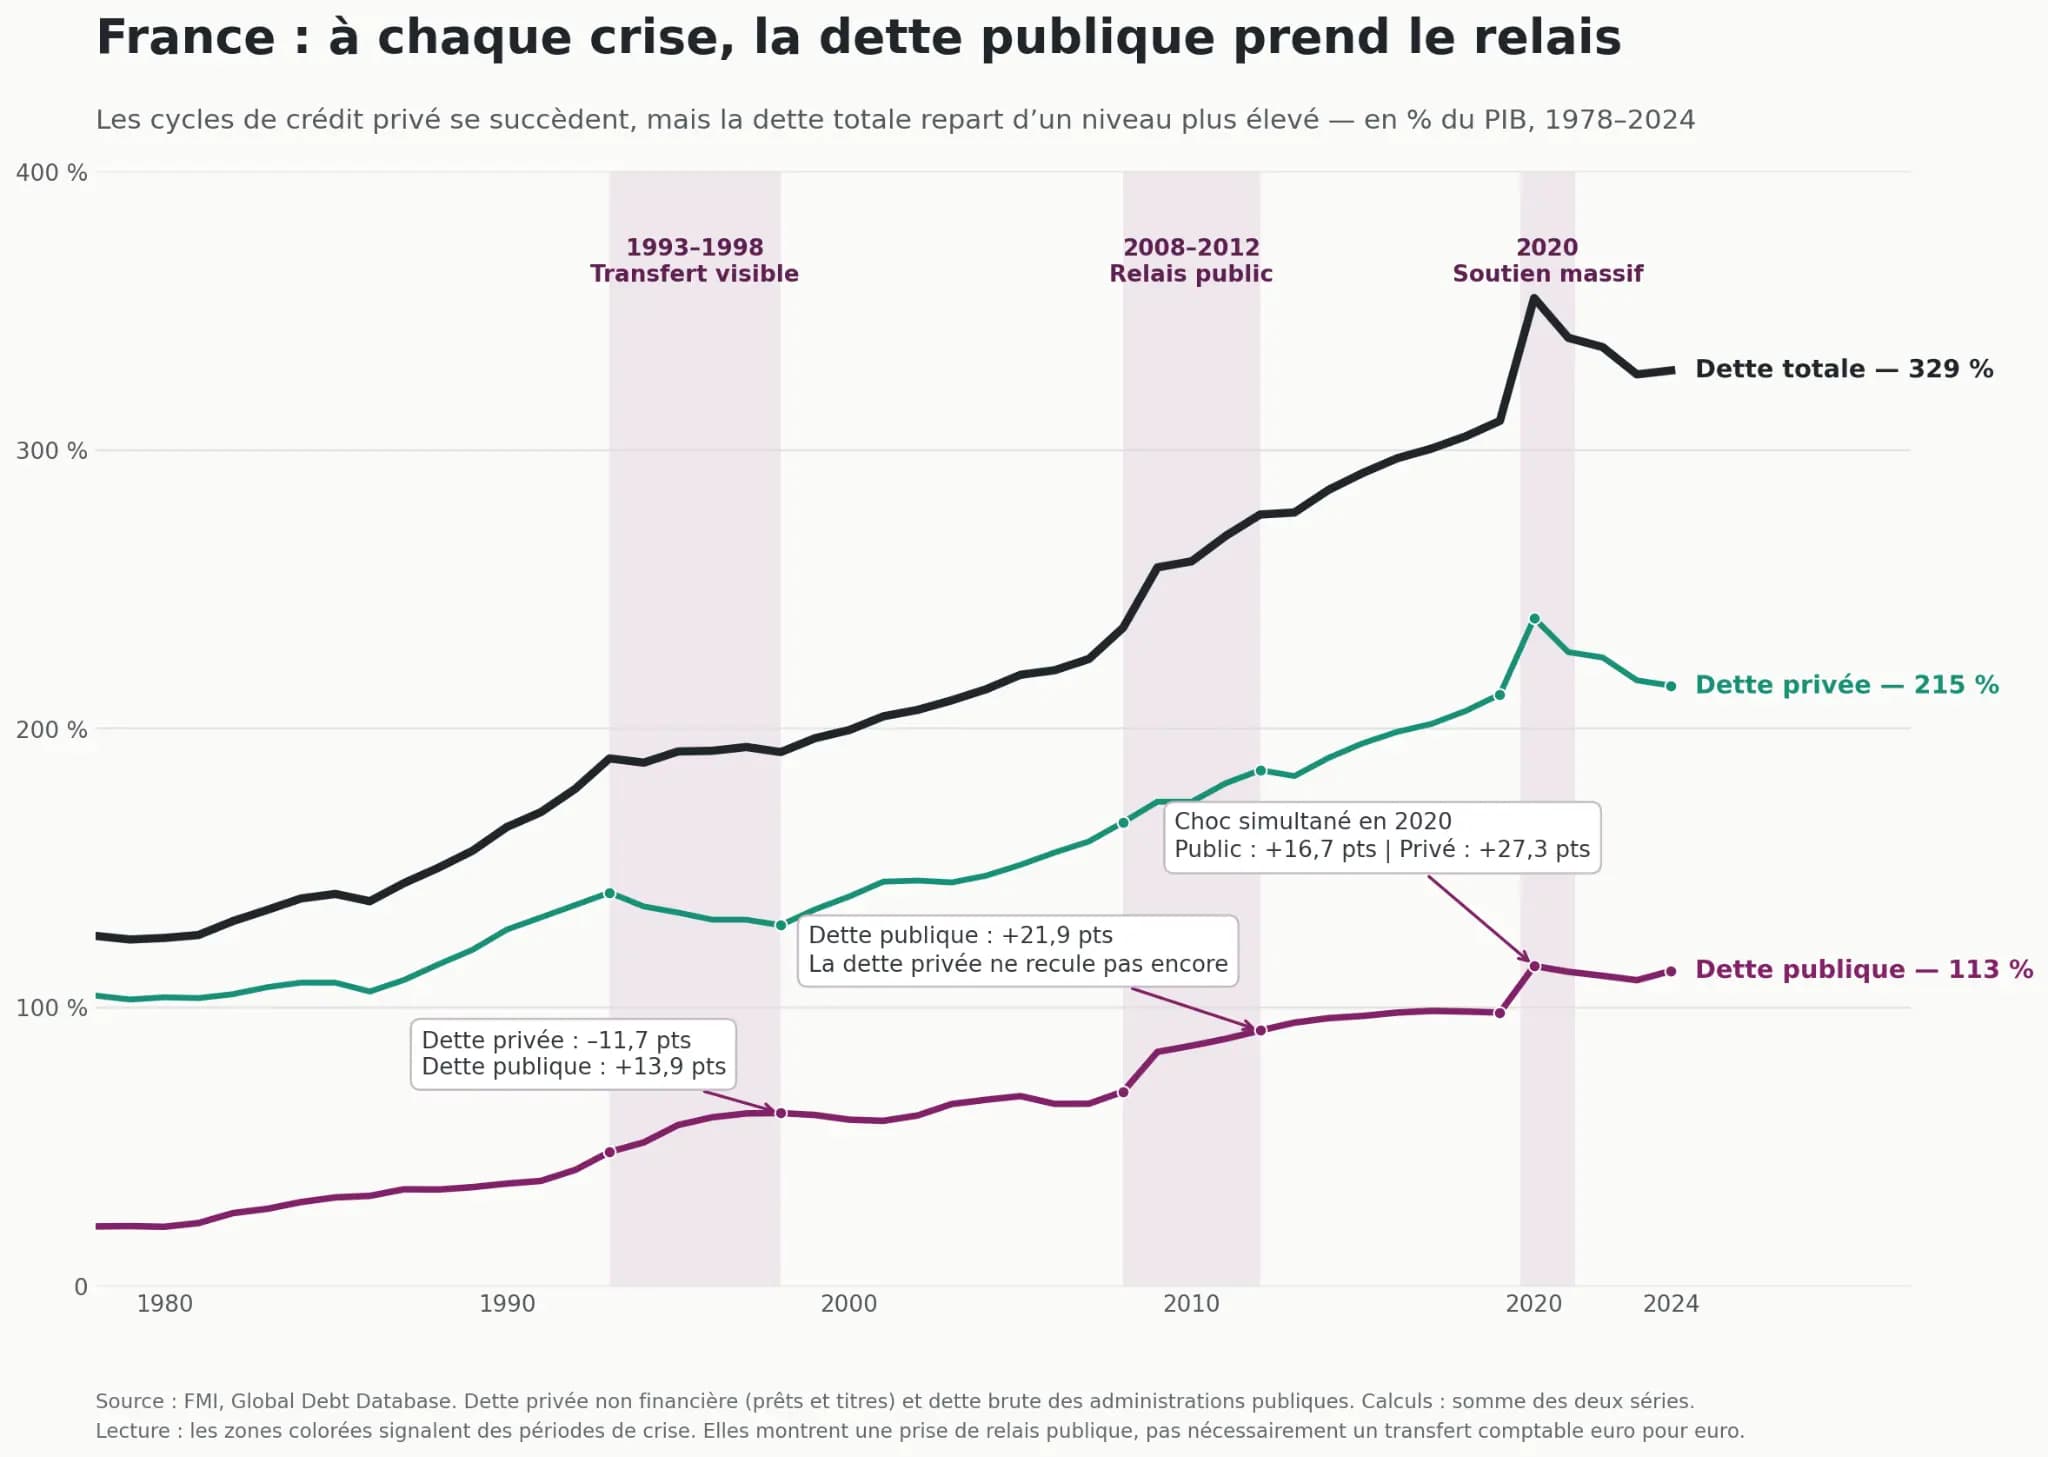
En 1978, la somme des dettes publique et privée représentait environ 125 % du PIB français. Elle atteint près de 329 % en 2024. Cette progression ne forme pas une ligne droite. Elle procède par accélérations, crises, replis partiels et relais entre secteurs.
Entre 1993 et 1998, la dette privée recule de près de 12 points de PIB tandis que la dette publique augmente d’environ 14 points. Le désendettement privé pèse sur l’activité et les finances publiques absorbent une partie du choc.
Entre 2008 et 2012, la dette publique gagne près de 22 points de PIB. La dette privée ne diminue pas encore. L’État amortit la crise avant que les bilans privés aient été réellement assainis.
En 2020, le mouvement change de nature. La dette publique et la dette privée augmentent simultanément sous l’effet de l’arrêt de l’activité, des prêts garantis, des aides publiques et des besoins de trésorerie. Il ne s’agit plus d’un simple transfert, mais d’un soutien général des bilans.
Ces trois épisodes montrent comment se construit un cycle long. La composition de la dette varie, mais son niveau total repart après chaque crise d’un palier supérieur.
Le même mécanisme apparaît ailleurs sous des formes différentes. Au Japon, le désendettement partiel du secteur privé après l’éclatement de la bulle des années 1990 a été compensé par une forte progression de la dette publique. Aux États-Unis et au Royaume-Uni, la dette des ménages a reculé après 2008 tandis que les États prenaient le relais. Dans la zone euro, les pertes bancaires ont fragilisé les finances publiques, avant que les dettes souveraines ne menacent à leur tour les banques qui les détenaient.
Toutes les économies ne portent pas la dette au même endroit. Certaines l’accumulent davantage dans les ménages, d’autres dans les entreprises ou dans l’État. Toutes rencontrent la même difficulté : le désendettement rapide d’un secteur réduit les revenus et fragilise les bilans des autres.
La dette ne disparaît donc pas toujours lorsqu’un secteur se désendette. Elle change souvent de bilan.
Quand les risques privés deviennent des dettes publiques
La crise de 2008 fournit l’exemple le plus clair de ce relais. Les autorités ont soutenu les banques, stabilisé les marchés et protégé le système de paiement. Les banques centrales ont créé de la monnaie de base, principalement sous la forme de réserves bancaires, afin d’empêcher une contraction générale du crédit et des dépôts.
Cette intervention a surtout évité la déflation. Les réserves créées par les banques centrales ne sont pas devenues automatiquement des revenus supplémentaires pour les ménages.
En 2020, la transmission fut plus directe. Les États ont financé le chômage partiel, soutenu la trésorerie des entreprises et garanti leurs emprunts. Ces dépenses ont alimenté les comptes bancaires des ménages et des entreprises au moment où la production était contrainte.
La différence entre les deux crises est essentielle. En 2008, les autorités ont principalement consolidé le système financier. En 2020, elles ont soutenu directement les revenus et l’ensemble de l’économie.
Ces mesures ont évité une dépression. Elles ont également provoqué un nouveau saut de la dette publique et contribué, avec les pénuries et les ruptures de production, au retour de l’inflation.
Le piège budgétaire français
Pendant plusieurs décennies, la baisse des taux a permis aux États de supporter une dette croissante sans augmentation équivalente de leurs intérêts. La France a pu emprunter davantage tout en conservant une charge relativement contenue.
Cette protection disparaît à mesure que les anciennes obligations arrivent à échéance. Elles sont remplacées par de nouveaux titres émis à des conditions plus coûteuses. Les intérêts absorbent alors une fraction croissante des recettes et contribuent eux-mêmes aux déficits futurs.
Le risque immédiat prend moins la forme d’une faillite soudaine que d’une perte graduelle de liberté. Une part croissante du budget finance des engagements passés, tandis que les besoins liés au vieillissement, à la santé, à la défense et à la transition continuent d’augmenter. Cette contrainte pèse aussi sur les territoires : les collectivités disposent de moins de marges pour soutenir l’économie locale.
La situation place la Banque centrale européenne au centre du débat.
En maintenant durablement des taux très faibles et en sécurisant le marché des dettes souveraines, la BCE a permis aux États de traverser les crises sans rupture de financement. Cette protection était nécessaire. Elle a aussi retardé certains arbitrages budgétaires et facilité la poursuite de l’endettement.
La hausse des taux révèle cette dépendance. Des taux élevés ralentissent le crédit privé, mais renchérissent progressivement le financement public. Leur baisse soulage les États, au risque de raviver l’inflation ou le prix des actifs.
Les instruments employés pour résoudre les crises précédentes deviennent eux-mêmes des sources de fragilité.
Dans la zone euro, la BCE peut empêcher qu’une hausse désordonnée des taux transforme les difficultés budgétaires d’un État en crise financière. Son intervention facilite le refinancement, sans réduire le montant de la dette ni remplacer les efforts nationaux. Elle confirme surtout que la dette française ne peut être traitée indépendamment de la politique monétaire et des équilibres européens.
Les enseignements de l’histoire
Un désendettement global reste possible.
Après sa crise bancaire des années 1990, la Suède a reconnu les pertes, restructuré ses banques puis dégagé des excédents lorsque la croissance est revenue. Sa dette publique est passée d’environ 74 % du PIB en 1994 à 53 % en 2000.
L’Islande a suivi une voie plus brutale après 2008 : résolution des banques, pertes imposées à certains créanciers, restructuration de dettes privées, puis réduction de la dette publique une fois l’économie stabilisée.
Ces expériences livrent trois enseignements.
Le premier consiste à reconnaître et répartir les pertes. Protéger les paiements, les dépôts et les entreprises viables n’oblige pas à garantir tous les créanciers, tous les actionnaires et tous les prix d’actifs.
Le deuxième concerne le calendrier. Si les ménages, les entreprises et l’État réduisent simultanément leurs dépenses, la chute des revenus peut aggraver le poids des dettes. La puissance publique absorbe généralement une partie du choc initial. Elle doit ensuite reconstituer ses marges lorsque l’activité revient.
Le troisième enseignement tient à la croissance. La Suède et l’Islande ont bénéficié d’une monnaie dépréciée et d’exportations dynamiques. La France ne dispose pas seule de ce levier au sein de la zone euro. Elle doit renforcer sa production, ses compétences, son efficacité énergétique, ses exportations et ses capacités d’innovation.
Cet effort restera plus difficile si l’ensemble de l’Europe cherche simultanément à réduire ses dépenses.
La réponse doit aussi être européenne
Dans une union monétaire, l’ajustement ne peut reposer uniquement sur les pays endettés. Faute de pouvoir dévaluer leur monnaie, ceux-ci sont poussés à comprimer les salaires, les prix et la demande, au risque de ralentir l’activité et de rendre leur dette encore plus lourde.
Les pays excédentaires ont donc un rôle à jouer. En 2025, l’excédent courant allemand atteignait 203 milliards d’euros, soit près des trois quarts de celui de la zone euro. Une hausse des salaires, de l’investissement et de la demande intérieure en Allemagne soutiendrait les importations et faciliterait le rééquilibrage européen.
La France doit améliorer ses finances publiques et ses capacités productives. Son désendettement ne doit toutefois pas reposer sur la seule austérité intérieure : il exige aussi une politique européenne dans laquelle les pays excédentaires soutiennent davantage la demande et l’investissement.
Préserver les échanges lorsque le crédit ralentit
La hausse des taux freine l’endettement, mais renchérit aussi le financement des entreprises. Des échanges utiles peuvent alors être empêchés par un manque de trésorerie ou de crédit bancaire.
Une piste consiste à mutualiser le crédit commercial. Dans un réseau comme INES, les entreprises disposent d’une capacité d’échange pour régler une partie de leurs achats, puis compensent leurs dépenses par leurs ventes au sein du réseau. Cette réponse territoriale est exposée dans Pourquoi INES.
Des dispositifs comparables ont fait leurs preuves avec le WIR en Suisse, Sardex en Italie ou différents réseaux au Canada et aux États-Unis. Une étude commandée par les services de l’État estimait, sur la base du modèle suisse arrivé à maturité, que leur potentiel pourrait atteindre en France environ 15 milliards d’euros d’échanges par an.
Qui paiera ?
Une grande accumulation de dettes peut se résorber par la croissance, les excédents budgétaires, les restructurations ou l’inflation. Chaque solution répartit différemment les pertes entre contribuables, bénéficiaires des dépenses publiques, créanciers et épargnants.
La bataille politique portera sur cette répartition.
La dette française résulte de choix budgétaires répétés, facilités par un régime monétaire où créer une nouvelle promesse est plus simple que liquider la précédente. À chaque crise, nous avons ajouté une couche d’engagements pour préserver l’économie et reporter les pertes.
C’est cela, l’entropie financière.
Le temps où la dette permettait d’éviter les arbitrages touche à sa fin.
Max Eyeghe Fondateur d’INES, infrastructure d’échanges et de paiement pour les territoires